
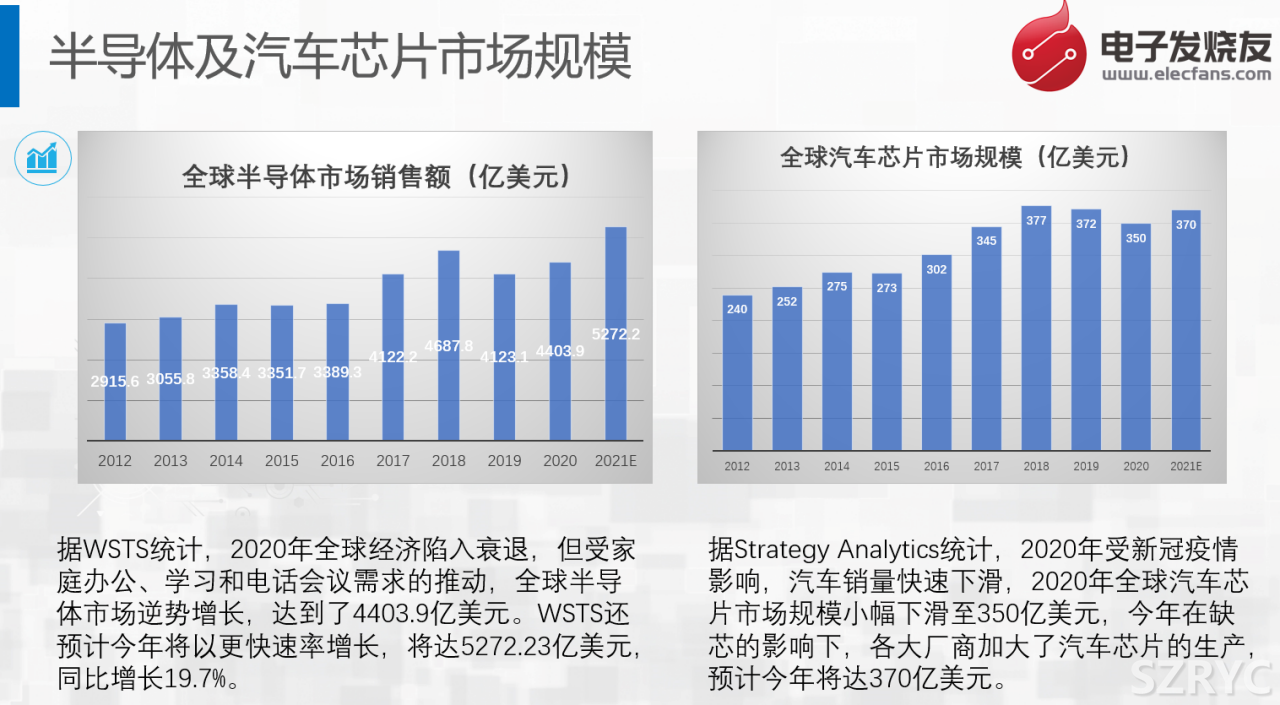
据世界半导体贸易统计协会 (WSTS) 统计, 全球半导体的การขาย额在 2019 年下降了 12%后, 2020 年虽然遭受了新冠疫情的影响, ยานยนต์, อุตสาหกรรม和部分消费市场สาขา受到了重创, 但是由于隔离的影响, 增加了居家办公, 在线学习和โทรศัพท์会议活动, 推动了服务器, 个人电脑, 平板电脑等相关สินค้า的强劲增长. 2020 年的半导体การขาย额不降反升, 达到了 4403.9 亿美元. WSTS 更是预计今年将以更快速率增长, 达 5272.23 亿美元, 同比增长 19.7%.
与半导体整体市场规模增长不同的是, ยานยนต์ชิป市场在 2020 年有所下滑, 从 2019 年的 372 亿美元下滑至 350 亿美元. 不过今年应该会有所反弹.
ชิป在ยานยนต์上的การใช้งาน
300 多亿美元的ยานยนต์ชิป都用在了哪里呢? 未来又有哪些发展趋势? 根据การใช้งาน场景的不同, 大致可以分为: 传感, 智能座舱, ADAS 和自动驾驶, กำลังไฟ, 模拟及存储几个การใช้งาน场景.
ชิป在传感การใช้งาน场景中的การใช้งาน
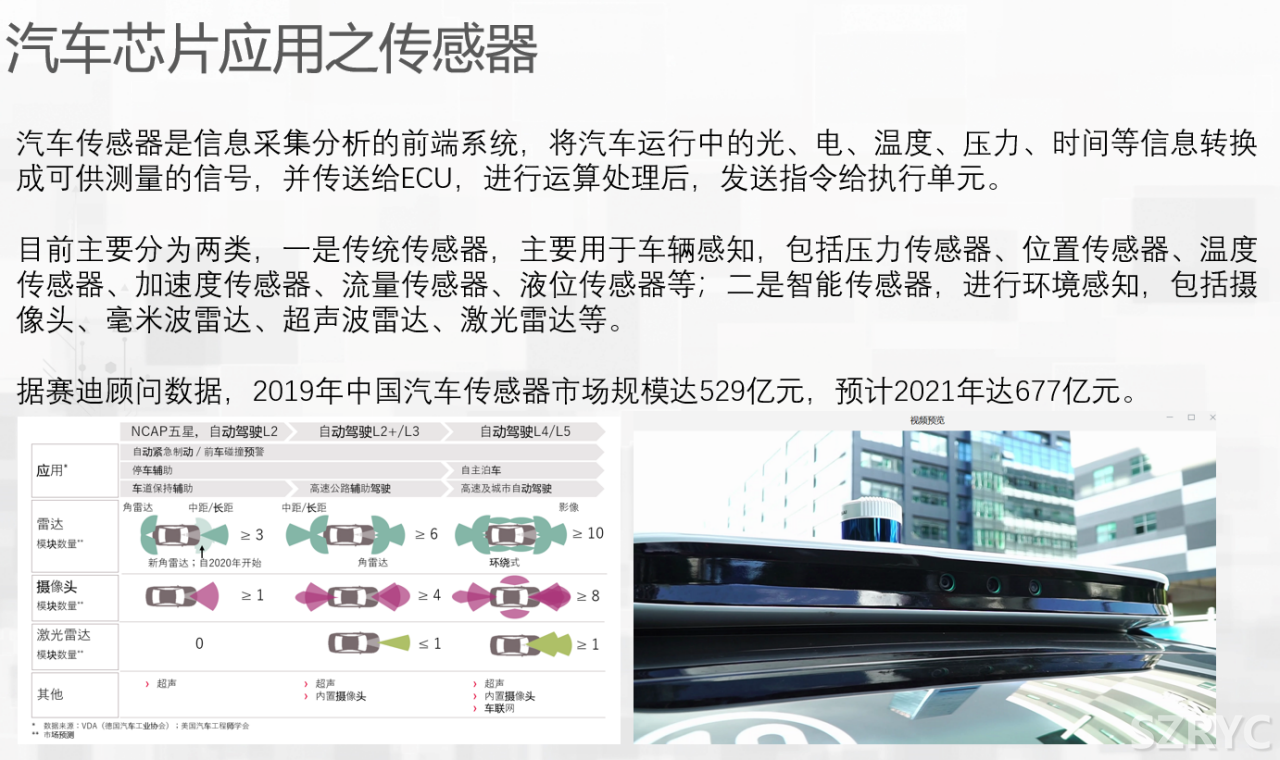
ยานยนต์传感器是信息采集分析的前端系统, 将ยานยนต์运行中的光, 电, 温度, 压力, 时间等信息转换成可供测量的信号, 并传送给 ECU, 进行运算处理后, 发送指令给执行单元.
目前ยานยนต์传感器主要分为两类, 一类是传统传感器, 一类是智能传感器.
传统传感器主要用于车辆感知, 存在于动力, 底盘, 车身, 电力电子系统中, 包括压力传感器, 位置传感器, 温度传感器, 加速度传感器, 流量传感器, 液位传感器等; 从制造工艺上来看, MEMS 传感器在车身中的การใช้งาน最多. 据统计, 目前平均每辆ยานยนต์中含有 24 个 MEMS 传感器, 高档ยานยนต์中เพิ่มเติม, 有 25~40 个. 价值量在 1~2 万元.
目前ยานยนต์MEMS 传感器的头部玩家比较稳固, 基本上是被欧美日的几个巨头所垄断. 根据 IHS Markit 的数据, 前 10 大供应商占了 85%的市场份额. 主要的厂商有博世, 森萨塔, NXP, Denso 等. 国内有些玩家, 比如明皜传感, 深迪半导体, 美新半导体等, 但与国外厂商比, 还有很大的差距.
智能传感器, 主要用来进行环境感知, 它包括摄像头, 毫米波雷达, 超声波雷达, 激光雷达等. 其实智能传感器主要是用来做无人驾驶的“眼睛”的, 目前车载摄像头是发展得最为成熟的สินค้า.
比如说车载摄像头, 2018 年的时候平均一辆车是 1.7 颗, 预计 2022 年平均每辆车会增加到 3 颗. 同时, 摄像头数量的上涨, 带动了视觉传感器ชิป的增长. 这包括 CMOS图像传感器 (CIS) 和图像信号处理ชิป (ISP) .
从玩家来看, 视觉传感器ชิป主要还是以索尼, 三星, 安森美, TI和 Mobileye 等厂商为主. 国内的豪威科技也有一些.
毫米波, 超声波, 激光雷达赛道, 国内近几年涌现出了非常多的初创企业, 而且毫米波雷达和超声波雷达这几年在一些 L2 级别的ยานยนต์中有不少การใช้งาน; 激光雷达主要还是在试验车型, 和一些改装的自动驾驶ยานยนต์中有การใช้งาน, 目前除了与华为合作的极狐有一款量产车的高配版中说有用到之外, 据说小鹏几年下半年量产的车型 P5 将会采用 Livox 为其ปรับแต่ง的双激光雷达, 上海智己明年的量产车型据说也会配备激光雷达, 但目前量产的车型还相当少.
不过可以确定的是, 未来智能传感器将会是ยานยนต์传感器的重要增长点.
ชิป在智能座舱中的การใช้งาน
智能座舱是由不同的座舱电子组合成为一个完整的体系, 可以实现语音控制, 手势操作等智能化交互方式, 未来还有可能将人工智能, AR, VR等技术融入其中.
智能座舱将会涵盖四大方面, 一是丰富的娱乐信息, 高清的屏幕体验; 二是电子化สินค้าการใช้งาน, 比如电动座椅, 智能空调, 智能灯光等等; 三是社交的引入, 通过车联网和智能交通的融入, ยานยนต์将会加入เพิ่มเติม的社交元素; 四是交互体验, 5G, 生物识别和AI的融入, 会不断刷新智能座舱的交互体验.
我们可以看到, 越来越多的厂商在智能座舱สาขา投入很多的资金和精力, 探索智能座舱เพิ่มเติม的新玩法. 比如高通, TI, NXP, 瑞萨, 英伟达, 英特尔, 地平线, 华为等都众多厂商都在积极探索中.
ชิป在 ADAS 和自动驾驶方面的การใช้งาน
按照 SAE 的分级, 将自动驾驶分为了 5 级. 其中 L0~L2 也可归结为 ADAS 系统, 主要是用来辅助驾驶员驾驶. L3 以上就具有自动驾驶功能了. 不过在 L3 启动时, 驾驶员还需要时刻准备进行人工干预. L4 级别后, 驾驶员基本就可以不用干预了.
在ชิป结构方面, 目前主要以“CPU+GPU+NPU”的 SoC 异构โซลูชัน为主. 比如英伟达的自动驾驶ชิปXavierซีรีส์就包含了控制单元, 计算单元和 AI 加速单元三大โมดูล.
玩家方面, 目前有两大阵营, 一是提供软硬一体解决โซลูชัน, 一是开放式解决โซลูชัน.
提供软硬一体解决โซลูชัน的厂商有英特尔和华为, 他们将传感器, ชิป, 算法都绑定一起การขาย.
只提供硬件的开放式解决โซลูชัน主要代表是英伟达, 目前很多新势力厂商和自主แบรนด์厂商都在采用, 比如小鹏, 理想, 蔚来等新势力แบรนด์, 上海智己等自主แบรนด์; 国内的地平线也有一些客户, 比如理想 ONE.
这两种โซลูชัน各有好处, 一般วิจัยและพัฒนา能力比较弱的车厂倾向于采用软硬一体的解决โซลูชัน, 头部的 OEM 厂商自己有一定的算法开发能力, 更倾向于采用开放的计算平台, 在完善的开发工具链上结合场景自研算法, 以满足差异化需求.
ยานยนต์上的กำลังไฟอุปกรณ์
ยานยนต์电动化趋势下, “三电系统”的电池, 电机, 电控系统, 取代了汽油发动机, 油箱或变速器. ยานยนต์新增大量部件, 包括 DC-DCโมดูล, 电机控制系统, 电池管理系统, แรงดันสูงวงจร等. 其对กำลังไฟ半导体的需求量大幅提升.
กำลังไฟ半导体, 在ยานยนต์中主要承担电源开关, 电力转换的功能. 其分为 2 大类: กำลังไฟอุปกรณ์, กำลังไฟIC. 其中, กำลังไฟอุปกรณ์, 包括ไดโอด, 晶闸管, IGBT, MOSFET. กำลังไฟIC, 主要将กำลังไฟอุปกรณ์与驱动, 控制, 保护, 接口, 监测等外围วงจร集成在一起而成.
目前车规级的กำลังไฟ半导体主要以 MOSFET 和 IGBT 为主. 主要还是以外资为主, 比如英飞凌, ST, NXP, TI, 罗姆和东芝等.
在 IGBTสาขา, 国内的斯达半导体, 中车时代, 比亚迪等企业也表现还可以.
另外, SiC 和 GaN 等第三代半导体业备受关注, 目前国内有不少第三代半导体材料的初创企业, 目前全球的 SiC 市场还处于初期阶段, 渗透率还比较低, 未来的竞争格局还有较达的不确定性. 国内的天科合达, 三安集成等都在跑马圈地.
ยานยนต์上的模拟อุปกรณ์
目前在电动ยานยนต์当中, 40%的成本来自电池, 一辆电动ยานยนต์中, 往往有 100 个, 甚至เพิ่มเติม的锂离子电池通过串并联的方式连接后, 来满足ยานยนต์电机的负载要求, 驱动ยานยนต์行驶. 一般来说, 电动ยานยนต์的内部电池组แรงดัน不低于 800V. 那么该使用什么技术来保证电池组的安全可靠, 以及性能呢? 答案就是 BMS 解决โซลูชัน.
电池管理系统 (BMS) , 能够密切监视, 控制和分配整个电池系统在使用寿命期间的可靠充电和放电, 保证电池的安全性, 耐久性和动力性.
电池组组一般都多个电池โมดูล组成, 每个电池โมดูล又包括多种传感器, AFE(模拟前端), 主控/MCU, กระแส测量, 以及充电/不充电开关等部分. 其中, AFE 专指电池采样ชิป, 用来采集电芯แรงดัน和温度等信息. 同时, 它还要支持电池的均衡功能, 通常来说ชิป会集成被动均衡功能. MCU 主要是用来处理 AFE 收集来的信息, 计算 SOC, SOH 等พารามิเตอร์, 并将这些信息传送给上一级 VCU. 充电/不充电开关由 MCU 控制, 这个切换开关一般使用继电器, 很少使用 MOSFET.
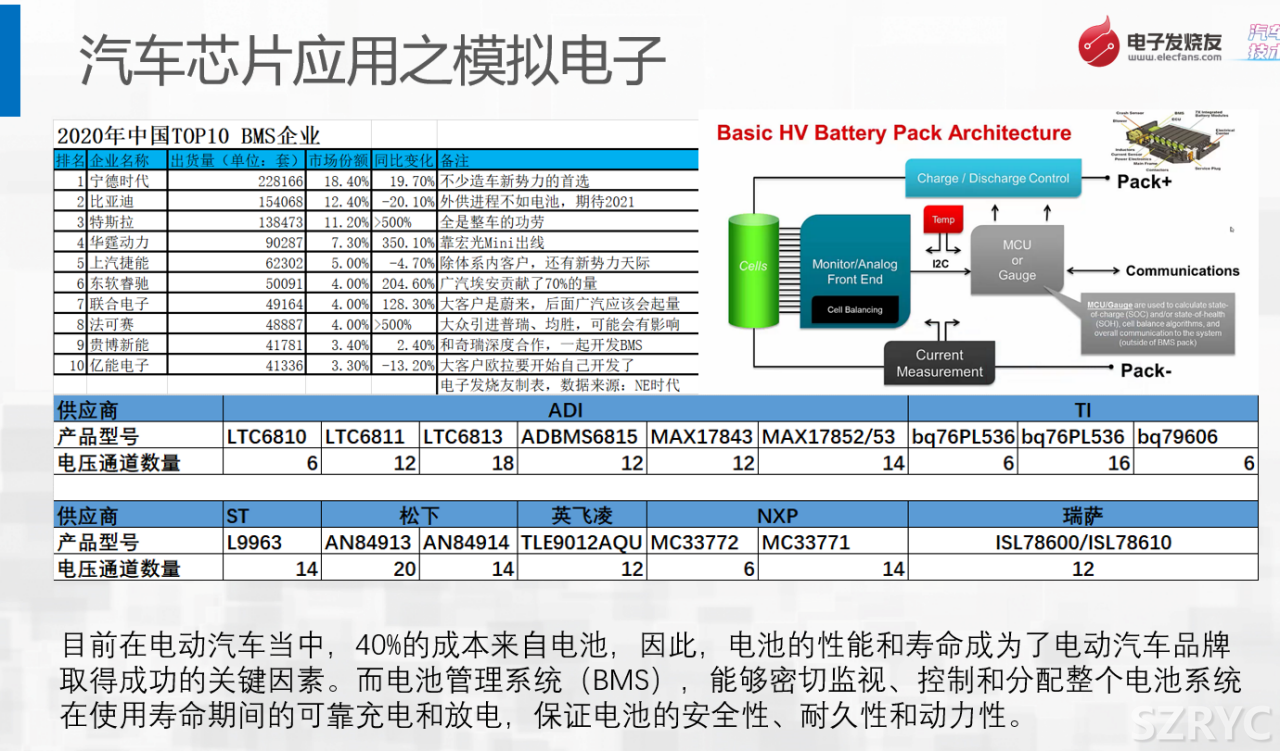
在ยานยนต์BMSโซลูชัน中, 可供我们选择的 AFE 并不多. 其实目前市面上可以接触到的 AFE 内部结构基本都大同小异, 最主要的不同点在于采样通道数, 内部ADC的数量, 类型和架构.
AFE 的主要供应商有ADI, TI, ST, 松下, NXP 和瑞萨. 其中 ADI 的สินค้า线主要来自收购的凌力尔特和美信, 瑞萨的สินค้า主要来自收购来的Intersil. AFEสินค้า的供应商主要是国外的企业, 国内目前没看到有哪家厂商提供 AFEชิป.
从 MCU 方面来看, 供应商主要有 TI, ST, NXP, 英飞凌, 瑞萨等. 目前国内也有不少 MCU 厂商都在积极布局车规级สินค้า, 比如兆易创新, 芯旺微, 比亚迪, 杰发科等等.
在 ADC 方面, 目前主要的供应商有 TI, ADI, ST, 瑞萨等, 多数是美国厂商, ST 虽然有, 但สินค้าซีรีส์比较少. 国内可以提供车规级 ADC 的企业目前还没发现.
在数字隔离方面, 主要用在高低压之间的数字โทรคมนาคม, 比如在 BMS 主控板上的แรงดันสูง采样与 MCU 之间的 SPIโทรคมนาคม, 以及采样板 AFE 与 MCU 的 SPIโทรคมนาคม. 主要供应商有 ADI, TI, SiliconLabs 等. 当然, 除了使用数字隔离器外, 也可以使用光耦, 或者变压器隔离โซลูชัน.
ยานยนต์上的存储ชิป
Counterpoint 预计, 未来十年内, ยานยนต์单车的存储容量将会达到 2TB 左右. 目前车内存储主要用在智能座舱和中控系统, 且燃油车以 32GB 为主, 电动ยานยนต์一般使用 64GB, 或 128GB, 相对于 2TB 来说, 还有一个巨大的提升空间.
据 Statista 数据, 2020 年DRAMชิป前三位厂商, 三星, 海力士, 美光, 市占率高达 94.5%. 中国存储半导体, 严重依赖进口.
中国半导体企业的机会
虽然这两年国内的ยานยนต์销量总量并没有大的增长, 甚至有小幅下滑, 但是ยานยนต์的“新四化”进程趋势越来越明显, ยานยนต์电子电气架构在不断升级, 加上พลังงานใหม่ยานยนต์的占比在迅速提升, 对ยานยนต์ชิป的需求在增加. 比如全国乘用车市场信息联席会秘书长崔东树更是预测今年พลังงานใหม่乘用车销量突破 220 万辆, 整个พลังงานใหม่ยานยนต์市场或达 250 万辆规模.
新的国际贸易形势下, 美国对中兴, 华为的打压, 让国内终端厂商都开始考虑多供应商策略, 比如有ชิป厂商透露说, 在 2018 年下半年以前, 国内ชิป企业要是说自己是做ยานยนต์ชิป的, 去找主机厂, 或者ยานยนต์厂商, 90%以上的客户都是不愿意见这些ชิป厂商的. 但现在, 主机厂和车厂都在导入国产ชิป, 即使是อุตสาหกรรม级的ชิป, 他们也愿意先进行测试. 再加上今年ยานยนต์缺芯的影响, 可以说国产ชิป玩家迎来了国产替代的重要窗口期.
另外, 根据中国ยานยนต์อุตสาหกรรม协会的调查, 在ยานยนต์ชิป方面, 我们的自主率不足 5%, 这也从另外一个方面说明了中国企业的发展潜力巨大.
其实, 还有一个现象, 就是现在有大量的新玩家涌入ยานยนต์这个赛道, 并且出现了一些明星公司, 从解决โซลูชัน和整车级别来看, 有消费电子巨头, 新势力车企加速入局, 包括华为, 大疆, 蔚来, 理想, 小鹏等; 从ชิป级别来看, 消费级, อุตสาหกรรม级ชิป厂商也开始延伸至ยานยนต์สาขา, 比如大唐电信, 紫光国微, 韦尔股份, 闻泰科技, 还有我们前面的分享嘉宾, 江波龙等等.
也有一大批的创业公司开始进入ยานยนต์สาขา, 依靠技术不断突围, 代表的有地平线, 黑芝麻, 芯驰等.
这是我们看到的一些现象, 看起来进入ยานยนต์行业的国内企业有不少, 而且有些已经取得了不少的成绩, 但其实, 目前ยานยนต์ชิป国产化, 还面临着一些挑战.
一方面是车规级的การรับรอง难度比较高. 目前车规级的国际การรับรอง标准主要有 4 个, 对设计公司的 ISO 26262, ISO 9001, 对晶圆封测厂的 IATF16949การรับรอง, สินค้า可靠性标准 AEC-Q100 等. 相比消费级, อุตสาหกรรม级, 车规级ชิป对质量要求严格, 如高可靠性, 追求零失效, 长达 15 年供货周期保障等.
另一方, 国产ชิป还需要得到车厂和主机厂的认可, 以及与车厂开发架构的兼容性. 并不是你过了所有的การรับรอง就可以了, 其实每个车厂都有自己的测试项和测试标准. 主机厂需要你有大量的การใช้งาน案例, 比如已经在某一款车型上量产了, 或者是 Tier1 厂商的第一供应商等等.
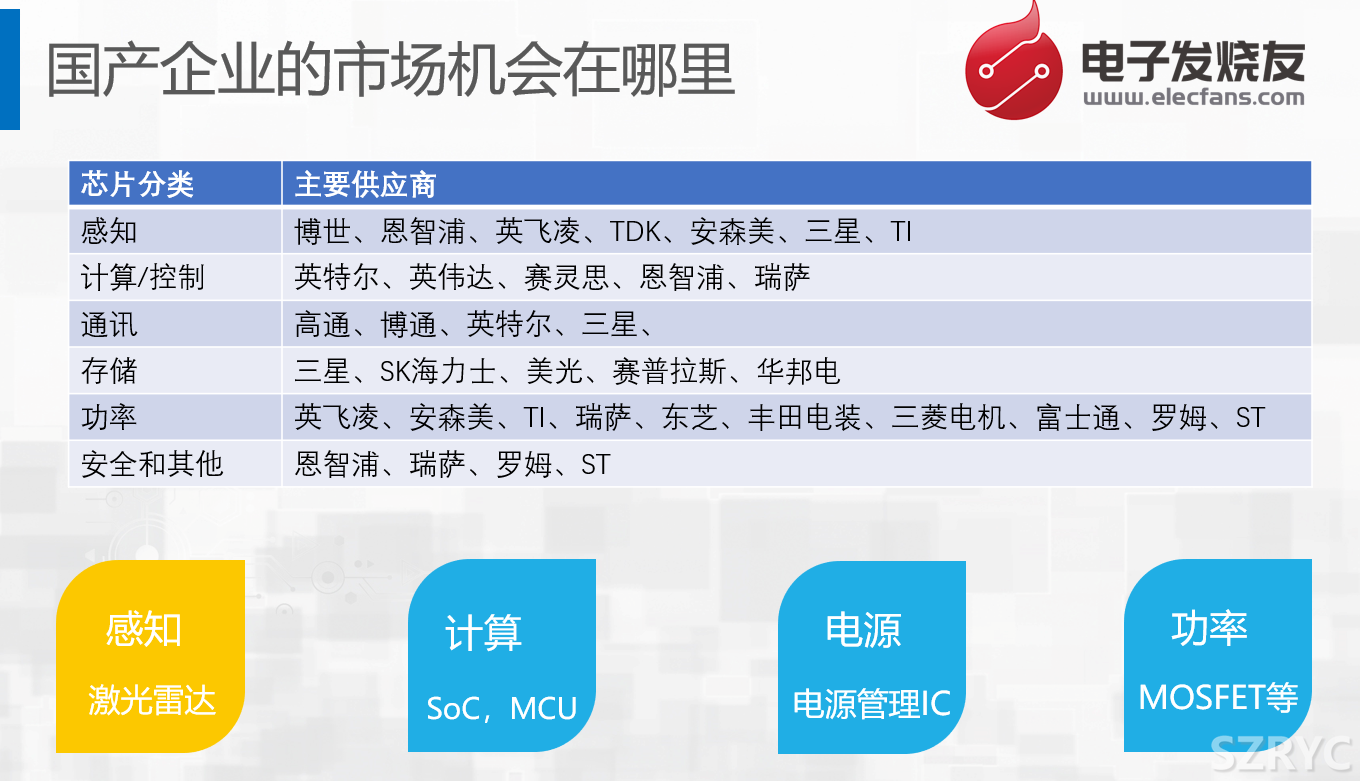
窗口期已经打开, 那么国内ยานยนต์ชิป企业的具体机会在哪里呢? 在<电子发烧友网>看来, 传感器สาขา里面, 传统的ยานยนต์MEMS 传感器วิจัยและพัฒนา难度大, 制造工艺复杂, 进入门槛高, 基本是海外供应商为主, 这一块国内企业进入的机会不大. 但是在智能传感器方面, 比如摄像头, 毫米波雷达, 激光雷达等สินค้า国内企业的机会还是挺大的, 特别是激光雷达, 大家几乎都处于同一起跑线上, 突围的机会比较大.
另外一个是计算控制สาขา, 国内的地平线就已经表现还不错了, 到目前为止他们出货量已经到 40 万片了; 后面还有芯驰, 黑芝麻等公司.
MCU 方面, 国内已经有厂商打入了前装市场, 这些玩家主要集中在车身域, 包括ยานยนต์灯, 车窗, 雨刮器等. 比如芯旺微等.
另外, 电源和กำลังไฟ也是国产半导体ชิป企业的机会所在.
结语
พลังงานใหม่ยานยนต์的兴起, 将重塑ยานยนต์产业供应链. 未来, 将会有เพิ่มเติม消费电子厂商, 和อุตสาหกรรม类企业将进入ยานยนต์产业链, 加上贸易战和缺芯环境, 打开了国产替代窗口期. 对过中国半导体企业的机会, 具体来看, MCU, SoC, กำลังไฟ半导体, 传感器中的摄像头和雷达都是中国企业有机会迅速突围的地方, 但同时面临诸多挑战需要克服. 未来, 希望中国半导体企业像在消费电子行业一样, 在ยานยนต์行业也能拓出一片新天地来.

