
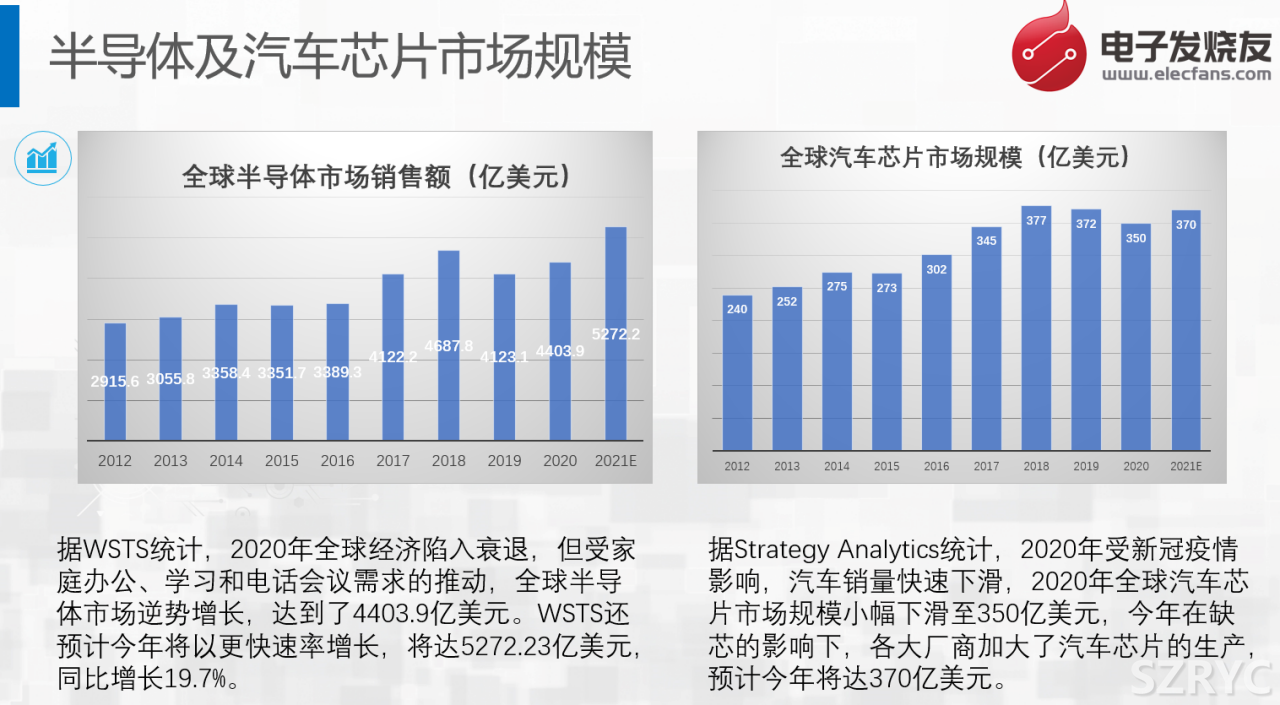
据世界半导体贸易统计协会 (WSTS) 统计, 全球半导体的 Sales 额在 2019 年下降了 12%后, 2020 年虽然遭受了新冠疫情的影响, Automotive, Industrial 和部分消费市场 Field 受到了重创, 但是由于隔离的影响, 增加了居家办公, 在线学习和 Phone 会议活动, 推动了服务器, 个人电脑, 平板电脑等相关 Products 的强劲增长. 2020 年的半导体 Sales 额不降反升, 达到了 4403.9 亿美元. WSTS 更是预计今年将以更快速率增长, 达 5272.23 亿美元, 同比增长 19.7%.
与半导体整体市场规模增长不同的是, AutomotiveChip 市场在 2020 年有所下滑, 从 2019 年的 372 亿美元下滑至 350 亿美元. 不过今年应该会有所反弹.
Chip 在 Automotive 上的 Application
300 多亿美元的 AutomotiveChip 都用在了哪里呢? 未来又有哪些发展趋势? 根据 Application 场景的不同, 大致可以分为: 传感, 智能座舱, ADAS 和自动驾驶, Power, 模拟及存储几个 Application 场景.
Chip 在传感 Application 场景中的 Application
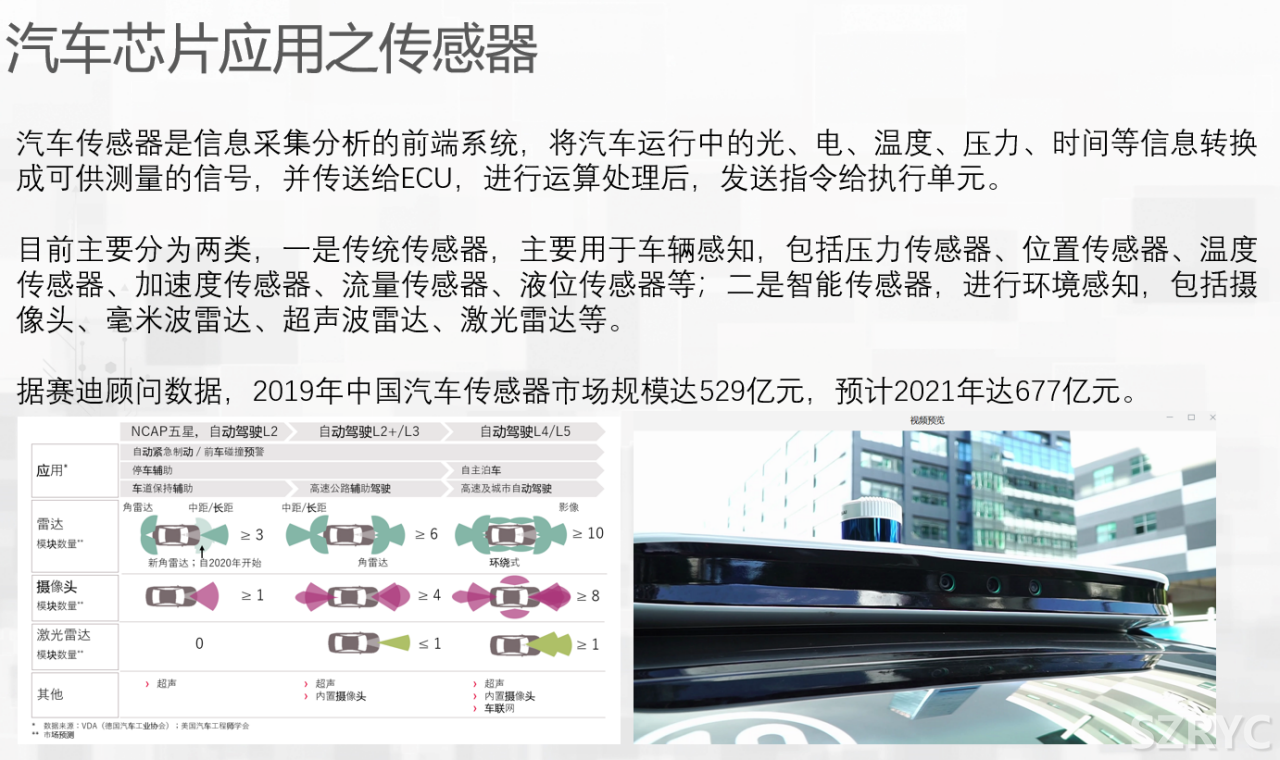
Automotive传感器是信息采集分析的前端系统, 将 Automotive 运行中的光, 电, 温度, 压力, 时间等信息转换成可供测量的信号, 并传送给 ECU, 进行运算处理后, 发送指令给执行单元.
目前 Automotive 传感器主要分为两类, 一类是传统传感器, 一类是智能传感器.
传统传感器主要用于车辆感知, 存在于动力, 底盘, 车身, 电力电子系统中, 包括压力传感器, 位置传感器, 温度传感器, 加速度传感器, 流量传感器, 液位传感器等; 从制造工艺上来看, MEMS 传感器在车身中的 Application 最多. 据统计, 目前平均每辆 Automotive 中含有 24 个 MEMS 传感器, 高档 Automotive 中 More, 有 25~40 个. 价值量在 1~2 万元.
目前 AutomotiveMEMS 传感器的头部玩家比较稳固, 基本上是被欧美日的几个巨头所垄断. 根据 IHS Markit 的数据, 前 10 大供应商占了 85%的市场份额. 主要的厂商有博世, 森萨塔, NXP, Denso 等. 国内有些玩家, 比如明皜传感, 深迪半导体, 美新半导体等, 但与国外厂商比, 还有很大的差距.
智能传感器, 主要用来进行环境感知, 它包括摄像头, 毫米波雷达, 超声波雷达, 激光雷达等. 其实智能传感器主要是用来做无人驾驶的“眼睛”的, 目前车载摄像头是发展得最为成熟的 Products.
比如说车载摄像头, 2018 年的时候平均一辆车是 1.7 颗, 预计 2022 年平均每辆车会增加到 3 颗. 同时, 摄像头数量的上涨, 带动了视觉传感器 Chip 的增长. 这包括 CMOS图像传感器 (CIS) 和图像信号处理 Chip (ISP) .
从玩家来看, 视觉传感器 Chip 主要还是以索尼, 三星, 安森美, TI和 Mobileye 等厂商为主. 国内的豪威科技也有一些.
毫米波, 超声波, 激光雷达赛道, 国内近几年涌现出了非常多的初创企业, 而且毫米波雷达和超声波雷达这几年在一些 L2 级别的 Automotive 中有不少 Application; 激光雷达主要还是在试验车型, 和一些改装的自动驾驶 Automotive 中有 Application, 目前除了与华为合作的极狐有一款量产车的高配版中说有用到之外, 据说小鹏几年下半年量产的车型 P5 将会采用 Livox 为其 Customized 的双激光雷达, 上海智己明年的量产车型据说也会配备激光雷达, 但目前量产的车型还相当少.
不过可以确定的是, 未来智能传感器将会是 Automotive 传感器的重要增长点.
Chip 在智能座舱中的 Application
智能座舱是由不同的座舱电子组合成为一个完整的体系, 可以实现语音控制, 手势操作等智能化交互方式, 未来还有可能将人工智能, AR, VR等技术融入其中.
智能座舱将会涵盖四大方面, 一是丰富的娱乐信息, 高清的屏幕体验; 二是电子化 ProductsApplication, 比如电动座椅, 智能空调, 智能灯光等等; 三是社交的引入, 通过车联网和智能交通的融入, Automotive 将会加入 More 的社交元素; 四是交互体验, 5G, 生物识别和AI的融入, 会不断刷新智能座舱的交互体验.
我们可以看到, 越来越多的厂商在智能座舱 Field 投入很多的资金和精力, 探索智能座舱 More 的新玩法. 比如高通, TI, NXP, 瑞萨, 英伟达, 英特尔, 地平线, 华为等都众多厂商都在积极探索中.
Chip 在 ADAS 和自动驾驶方面的 Application
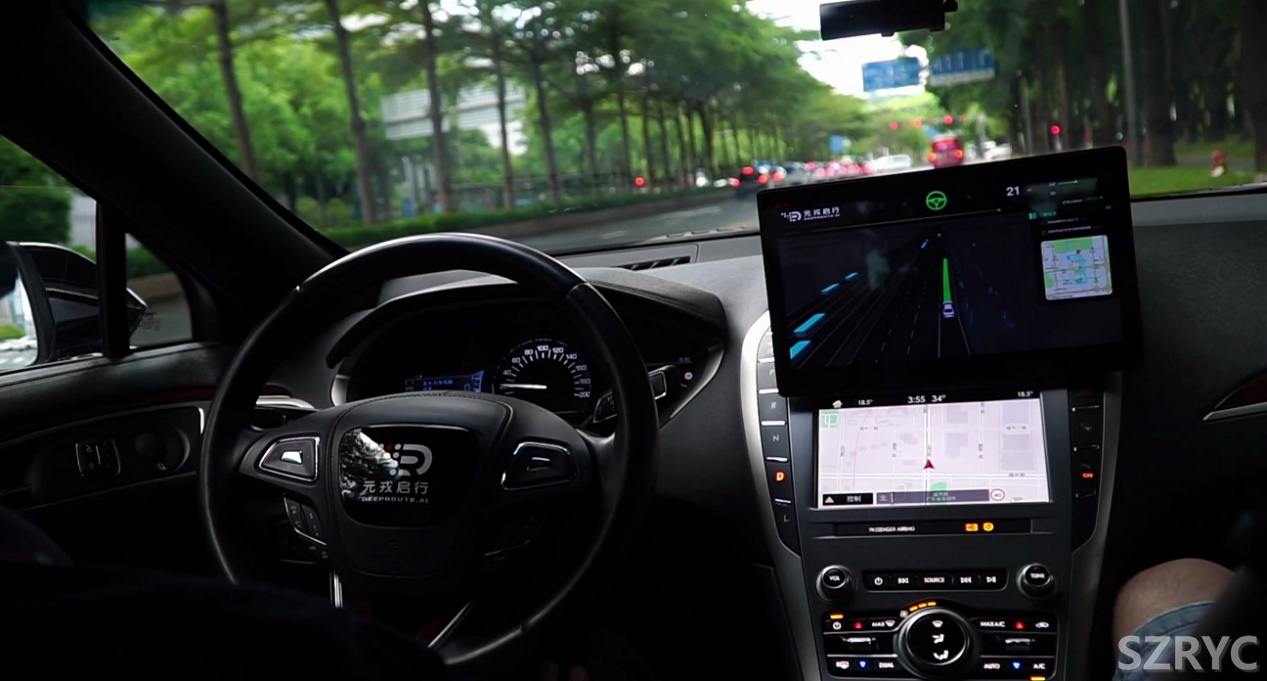
按照 SAE 的分级, 将自动驾驶分为了 5 级. 其中 L0~L2 也可归结为 ADAS 系统, 主要是用来辅助驾驶员驾驶. L3 以上就具有自动驾驶功能了. 不过在 L3 启动时, 驾驶员还需要时刻准备进行人工干预. L4 级别后, 驾驶员基本就可以不用干预了.
在 Chip 结构方面, 目前主要以“CPU+GPU+NPU”的 SoC 异构 Solution 为主. 比如英伟达的自动驾驶 ChipXavierSeries 就包含了控制单元, 计算单元和 AI 加速单元三大 Module.
玩家方面, 目前有两大阵营, 一是提供软硬一体解决 Solution, 一是开放式解决 Solution.
提供软硬一体解决 Solution 的厂商有英特尔和华为, 他们将传感器, Chip, 算法都绑定一起 Sales.
只提供硬件的开放式解决 Solution 主要代表是英伟达, 目前很多新势力厂商和自主 Brand 厂商都在采用, 比如小鹏, 理想, 蔚来等新势力 Brand, 上海智己等自主 Brand; 国内的地平线也有一些客户, 比如理想 ONE.
这两种 Solution 各有好处, 一般 R&D 能力比较弱的车厂倾向于采用软硬一体的解决 Solution, 头部的 OEM 厂商自己有一定的算法开发能力, 更倾向于采用开放的计算平台, 在完善的开发工具链上结合场景自研算法, 以满足差异化需求.
Automotive 上的 PowerDevice
Automotive 电动化趋势下, “三电系统”的电池, 电机, 电控系统, 取代了汽油发动机, 油箱或变速器. Automotive 新增大量部件, 包括 DC-DCModule, 电机控制系统, 电池管理系统, High voltageCircuit 等. 其对 Power 半导体的需求量大幅提升.
Power 半导体, 在 Automotive 中主要承担电源开关, 电力转换的功能. 其分为 2 大类: PowerDevice, PowerIC. 其中, PowerDevice, 包括Diode, 晶闸管, IGBT, MOSFET. PowerIC, 主要将 PowerDevice 与驱动, 控制, 保护, 接口, 监测等外围Circuit集成在一起而成.
目前车规级的 Power 半导体主要以 MOSFET 和 IGBT 为主. 主要还是以外资为主, 比如英飞凌, ST, NXP, TI, 罗姆和东芝等.
在 IGBTField, 国内的斯达半导体, 中车时代, 比亚迪等企业也表现还可以.
另外, SiC 和 GaN 等第三代半导体业备受关注, 目前国内有不少第三代半导体材料的初创企业, 目前全球的 SiC 市场还处于初期阶段, 渗透率还比较低, 未来的竞争格局还有较达的不确定性. 国内的天科合达, 三安集成等都在跑马圈地.
Automotive 上的模拟 Device
目前在电动 Automotive 当中, 40%的成本来自电池, 一辆电动 Automotive 中, 往往有 100 个, 甚至 More 的锂离子电池通过串并联的方式连接后, 来满足 Automotive 电机的负载要求, 驱动 Automotive 行驶. 一般来说, 电动 Automotive 的内部电池组 Voltage 不低于 800V. 那么该使用什么技术来保证电池组的安全可靠, 以及性能呢? 答案就是 BMS 解决 Solution.
电池管理系统 (BMS) , 能够密切监视, 控制和分配整个电池系统在使用寿命期间的可靠充电和放电, 保证电池的安全性, 耐久性和动力性.
电池组组一般都多个电池 Module 组成, 每个电池 Module 又包括多种传感器, AFE(模拟前端), 主控/MCU, Current测量, 以及充电/不充电开关等部分. 其中, AFE 专指电池采样 Chip, 用来采集电芯 Voltage 和温度等信息. 同时, 它还要支持电池的均衡功能, 通常来说 Chip 会集成被动均衡功能. MCU 主要是用来处理 AFE 收集来的信息, 计算 SOC, SOH 等 Parameters, 并将这些信息传送给上一级 VCU. 充电/不充电开关由 MCU 控制, 这个切换开关一般使用继电器, 很少使用 MOSFET.
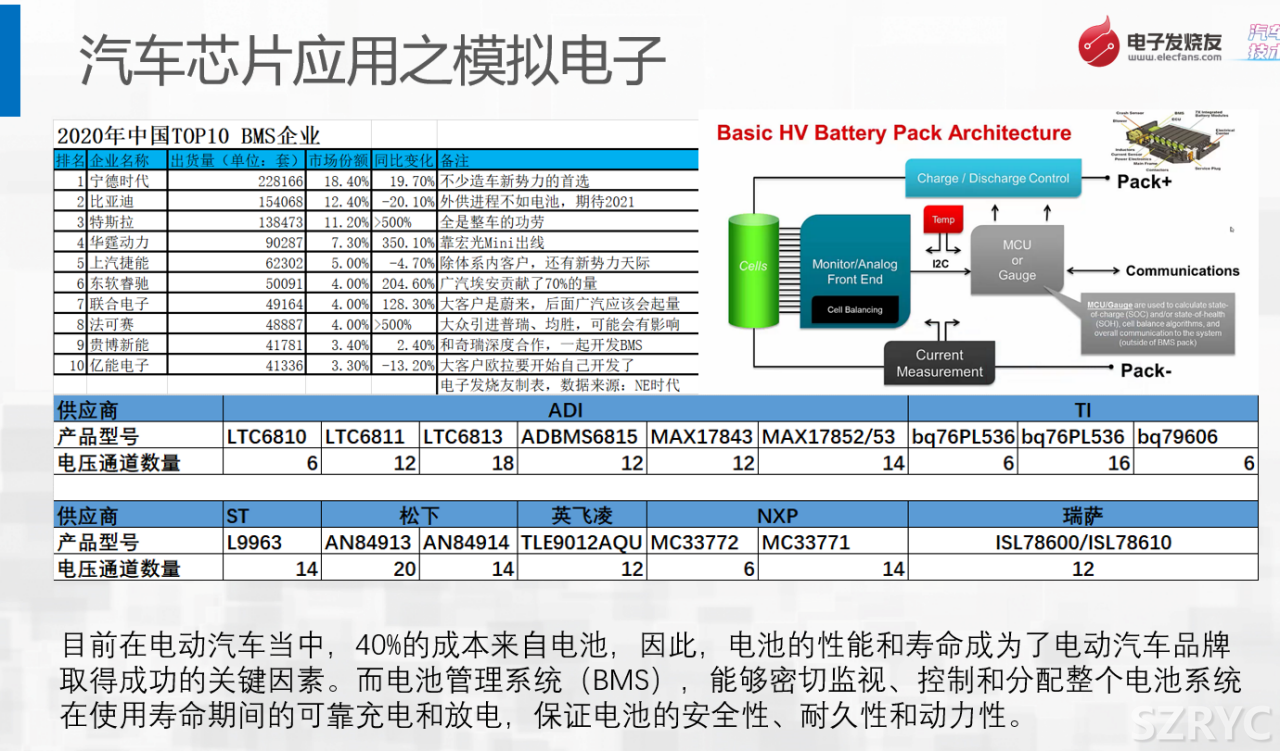
在 AutomotiveBMSSolution 中, 可供我们选择的 AFE 并不多. 其实目前市面上可以接触到的 AFE 内部结构基本都大同小异, 最主要的不同点在于采样通道数, 内部ADC的数量, 类型和架构.
AFE 的主要供应商有ADI, TI, ST, 松下, NXP 和瑞萨. 其中 ADI 的 Products 线主要来自收购的凌力尔特和美信, 瑞萨的 Products 主要来自收购来的Intersil. AFEProducts 的供应商主要是国外的企业, 国内目前没看到有哪家厂商提供 AFEChip.
从 MCU 方面来看, 供应商主要有 TI, ST, NXP, 英飞凌, 瑞萨等. 目前国内也有不少 MCU 厂商都在积极布局车规级 Products, 比如兆易创新, 芯旺微, 比亚迪, 杰发科等等.
在 ADC 方面, 目前主要的供应商有 TI, ADI, ST, 瑞萨等, 多数是美国厂商, ST 虽然有, 但 ProductsSeries 比较少. 国内可以提供车规级 ADC 的企业目前还没发现.
在数字隔离方面, 主要用在高低压之间的数字 Telecom, 比如在 BMS 主控板上的 High voltage 采样与 MCU 之间的 SPITelecom, 以及采样板 AFE 与 MCU 的 SPITelecom. 主要供应商有 ADI, TI, SiliconLabs 等. 当然, 除了使用数字隔离器外, 也可以使用光耦, 或者变压器隔离 Solution.
Automotive 上的存储 Chip
Counterpoint 预计, 未来十年内, Automotive 单车的存储容量将会达到 2TB 左右. 目前车内存储主要用在智能座舱和中控系统, 且燃油车以 32GB 为主, 电动 Automotive 一般使用 64GB, 或 128GB, 相对于 2TB 来说, 还有一个巨大的提升空间.
据 Statista 数据, 2020 年DRAMChip 前三位厂商, 三星, 海力士, 美光, 市占率高达 94.5%. 中国存储半导体, 严重依赖进口.
中国半导体企业的机会
虽然这两年国内的 Automotive 销量总量并没有大的增长, 甚至有小幅下滑, 但是 Automotive 的“新四化”进程趋势越来越明显, Automotive 电子电气架构在不断升级, 加上 New energyAutomotive 的占比在迅速提升, 对 AutomotiveChip 的需求在增加. 比如全国乘用车市场信息联席会秘书长崔东树更是预测今年 New energy 乘用车销量突破 220 万辆, 整个 New energyAutomotive 市场或达 250 万辆规模.
新的国际贸易形势下, 美国对中兴, 华为的打压, 让国内终端厂商都开始考虑多供应商策略, 比如有 Chip 厂商透露说, 在 2018 年下半年以前, 国内 Chip 企业要是说自己是做 AutomotiveChip 的, 去找主机厂, 或者 Automotive 厂商, 90%以上的客户都是不愿意见这些 Chip 厂商的. 但现在, 主机厂和车厂都在导入国产 Chip, 即使是 Industrial 级的 Chip, 他们也愿意先进行测试. 再加上今年 Automotive 缺芯的影响, 可以说国产 Chip 玩家迎来了国产替代的重要窗口期.
另外, 根据中国 AutomotiveIndustrial 协会的调查, 在 AutomotiveChip 方面, 我们的自主率不足 5%, 这也从另外一个方面说明了中国企业的发展潜力巨大.
其实, 还有一个现象, 就是现在有大量的新玩家涌入 Automotive 这个赛道, 并且出现了一些明星公司, 从解决 Solution 和整车级别来看, 有消费电子巨头, 新势力车企加速入局, 包括华为, 大疆, 蔚来, 理想, 小鹏等; 从 Chip 级别来看, 消费级, Industrial 级 Chip 厂商也开始延伸至 AutomotiveField, 比如大唐电信, 紫光国微, 韦尔股份, 闻泰科技, 还有我们前面的分享嘉宾, 江波龙等等.
也有一大批的创业公司开始进入 AutomotiveField, 依靠技术不断突围, 代表的有地平线, 黑芝麻, 芯驰等.
这是我们看到的一些现象, 看起来进入 Automotive 行业的国内企业有不少, 而且有些已经取得了不少的成绩, 但其实, 目前 AutomotiveChip 国产化, 还面临着一些挑战.
一方面是车规级的 Certification 难度比较高. 目前车规级的国际 Certification 标准主要有 4 个, 对设计公司的 ISO 26262, ISO 9001, 对晶圆封测厂的 IATF16949Certification, Products 可靠性标准 AEC-Q100 等. 相比消费级, Industrial 级, 车规级 Chip 对质量要求严格, 如高可靠性, 追求零失效, 长达 15 年供货周期保障等.
另一方, 国产 Chip 还需要得到车厂和主机厂的认可, 以及与车厂开发架构的兼容性. 并不是你过了所有的 Certification 就可以了, 其实每个车厂都有自己的测试项和测试标准. 主机厂需要你有大量的 Application 案例, 比如已经在某一款车型上量产了, 或者是 Tier1 厂商的第一供应商等等.
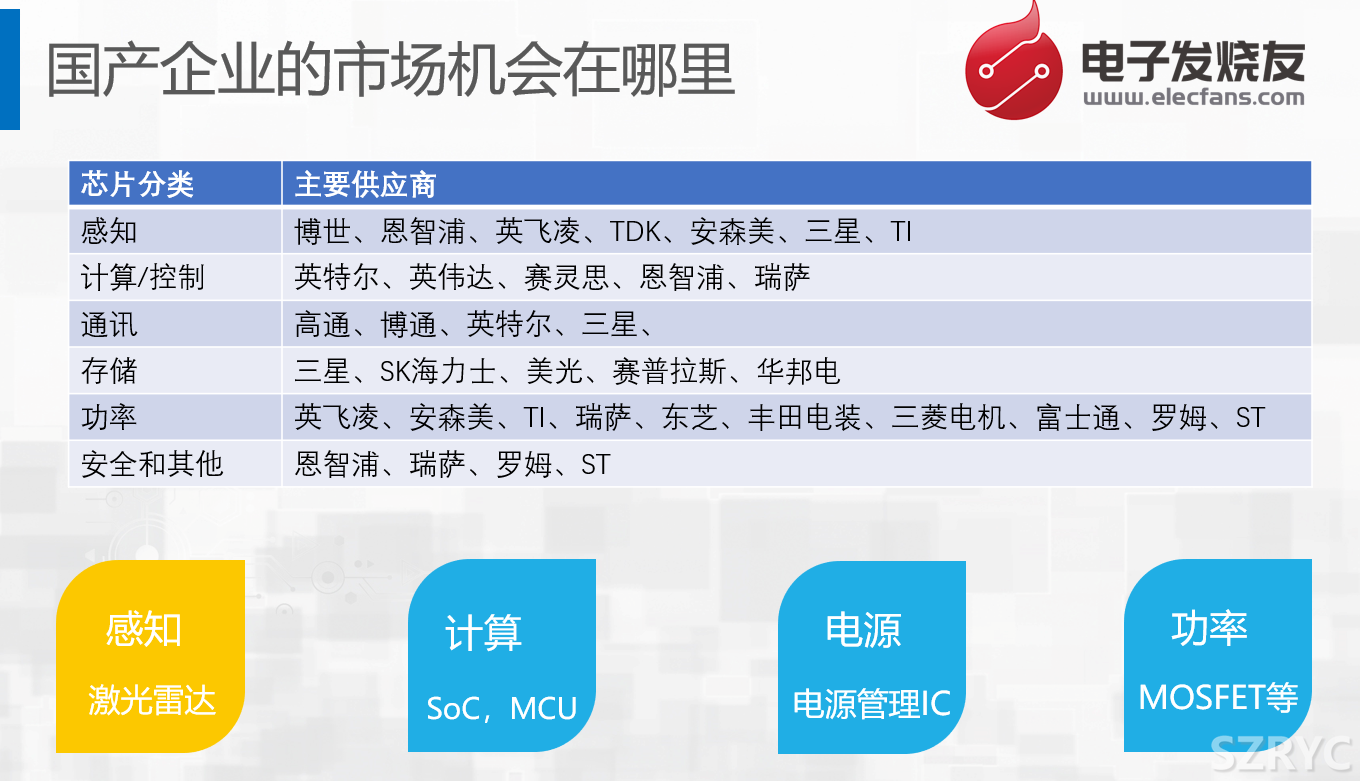
窗口期已经打开, 那么国内 AutomotiveChip 企业的具体机会在哪里呢? 在<电子发烧友网>看来, 传感器 Field 里面, 传统的 AutomotiveMEMS 传感器 R&D 难度大, 制造工艺复杂, 进入门槛高, 基本是海外供应商为主, 这一块国内企业进入的机会不大. 但是在智能传感器方面, 比如摄像头, 毫米波雷达, 激光雷达等 Products 国内企业的机会还是挺大的, 特别是激光雷达, 大家几乎都处于同一起跑线上, 突围的机会比较大.
另外一个是计算控制 Field, 国内的地平线就已经表现还不错了, 到目前为止他们出货量已经到 40 万片了; 后面还有芯驰, 黑芝麻等公司.
MCU 方面, 国内已经有厂商打入了前装市场, 这些玩家主要集中在车身域, 包括 Automotive 灯, 车窗, 雨刮器等. 比如芯旺微等.
另外, 电源和 Power 也是国产半导体 Chip 企业的机会所在.
结语
New energyAutomotive 的兴起, 将重塑 Automotive 产业供应链. 未来, 将会有 More 消费电子厂商, 和 Industrial 类企业将进入 Automotive 产业链, 加上贸易战和缺芯环境, 打开了国产替代窗口期. 对过中国半导体企业的机会, 具体来看, MCU, SoC, Power 半导体, 传感器中的摄像头和雷达都是中国企业有机会迅速突围的地方, 但同时面临诸多挑战需要克服. 未来, 希望中国半导体企业像在消费电子行业一样, 在 Automotive 行业也能拓出一片新天地来.

